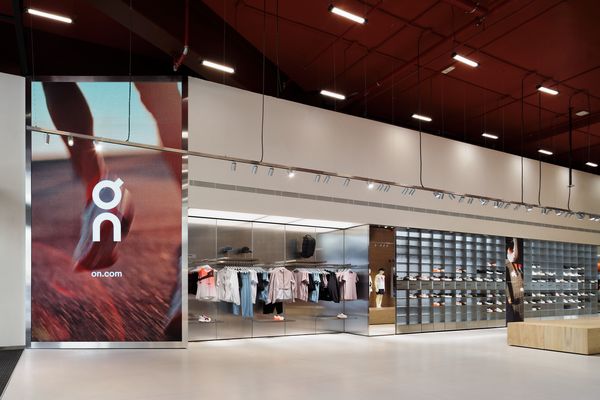
On will auch in einem zunehmend von Rabatten geprägten Sport- und Schuhmarkt an seiner Premiumpreisstrategie festhalten. CFO Frank Sluis erklärte gegenüber dem Wall Street Journal, dass das Schweizer Unternehmen nicht plane, reguläre Ware stärker zu reduzieren. Preisnachlässe sollen sich weiterhin im Wesentlichen auf ältere Bestände beschränken.
Der zunehmende Promotiondruck macht sich allerdings auch bei On bemerkbar. Im zweiten Quartal stieg der Umsatz insgesamt um 13,5 Prozent auf 850,3 Millionen Schweizer Franken. Während das Direct-to-Consumer-Geschäft um 26 Prozent zulegte, wuchs der Wholesale-Umsatz lediglich um 4,8 Prozent. On hatte die Belieferung des Handels bewusst begrenzt, um hohe Lagerbestände und daraus resultierende Preisnachlässe zu vermeiden.
„Der Markt war etwas stärker von Promotions geprägt, als wir erwartet hatten“, sagte Sluis. Für On stelle sich deshalb die Frage, ob man sich an den Rabatten beteilige, um kurzfristige Umsatzziele zu erreichen, oder konsequent am Aufbau einer Premium-Sportmarke festhalte. Das Unternehmen habe sich für Letzteres entschieden.
Die Strategie zahlt sich bislang auch bei der Profitabilität aus: Die Bruttomarge stieg im zweiten Quartal von 61,5 auf 65,4 Prozent. Gleichzeitig gewinnt das eigene Geschäft an Bedeutung. Im ersten Halbjahr kamen noch knapp 58 Prozent des Umsatzes über Handelspartner; langfristig könnte das DTC-Geschäft nach Einschätzung des Managements den Wholesale überholen.